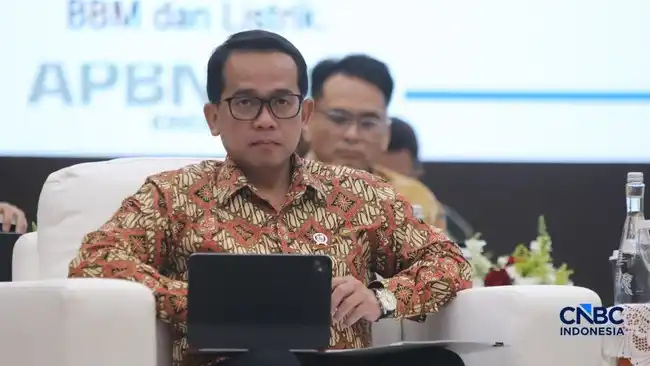
Jakarta | Wakil Menteri Keuangan Nurkholisoh Ibnu Aman menegaskan bahwa Kementerian Keuangan, Otoritas Jasa Keuangan (OJK), dan ulama di Indonesia memiliki tugas yang berbeda dalam menyikapi perdagangan aset keuangan kripto. Pembagian tersebut menempatkan kebijakan fiskal, pengawasan pasar, dan panduan keagamaan pada ranah masing-masing. Pernyataan itu disampaikan Nurkholisoh pada Jumat, 16 Oktober 2026, ketika menjelaskan batas peran institusi dalam ekosistem aset digital.
Kementerian Keuangan menangani aspek perpajakan dari aktivitas perdagangan kripto. Perannya berhubungan dengan ketentuan pajak, pemungutan, serta kepatuhan para pelaku terhadap kewajiban fiskal yang berlaku. Dengan demikian, perhatian kementerian berada pada perlakuan transaksi dalam sistem perpajakan, bukan pada penetapan apakah suatu aktivitas diperbolehkan menurut ajaran agama. Pengaturan pajak merupakan bagian dari tata kelola ekonomi dan kewajiban kepada negara.
Di sisi lain, OJK menjalankan fungsi pengawasan terhadap perdagangan dan pasar. Mandat ini mencakup pengaturan serta pemantauan kegiatan yang berlangsung di sektor terkait, termasuk perlindungan dan keteraturan pasar sesuai kewenangan yang berlaku. Pengawasan diperlukan agar aktivitas perdagangan berlangsung dalam kerangka yang tertata dan pelaku memahami aturan yang mengikat. Fungsi tersebut berbeda dari penentuan besaran atau kewajiban pajak, meskipun kebijakan fiskal dan pengawasan dapat sama-sama berpengaruh terhadap industri.
Ulama, sementara itu, memberi panduan mengenai kesesuaian aktivitas perdagangan kripto dengan prinsip syariah. Penilaian keagamaan dapat membantu masyarakat Muslim memahami pertimbangan dan ketentuan yang relevan sebelum mengambil keputusan. Panduan ini tidak menggantikan fungsi lembaga negara dalam menetapkan pajak maupun mengawasi pasar; demikian pula, aturan pemerintah tidak dengan sendirinya menjadi fatwa atau keputusan keagamaan.
Pemisahan tanggung jawab tersebut penting agar pembahasan kebijakan tidak mencampuradukkan kewajiban pajak dengan penilaian agama. Seseorang dapat menghadapi kewajiban fiskal berdasarkan aturan negara, sementara pertanyaan mengenai kepatuhan syariah dibahas melalui otoritas dan pertimbangan keagamaan. Menurut penegasan Nurkholisoh, memahami batas tiap ranah membantu publik membaca kebijakan secara tepat, mendorong koordinasi tanpa mengaburkan mandat, dan menghindari anggapan bahwa keputusan pada satu ranah otomatis menyelesaikan persoalan pada ranah lain. Dengan kerangka itu, pajak, pengawasan pasar, dan panduan syariah dapat berjalan sesuai fungsi masing-masing.Pemungutan pajak atas transaksi kripto, menurut Menteri Agama Nasaruddin Umar, tidak dapat langsung dimaknai sebagai tanda bahwa negara mendukung seluruh aktivitas yang berkaitan dengan aset digital tersebut. Penerapan pajak, dalam pandangan itu, merupakan langkah untuk menangani kegiatan ekonomi yang berlangsung di masyarakat, bukan pernyataan menyeluruh mengenai nilai atau pilihan yang terkandung di dalamnya. Karena itu, keberadaan kewajiban pajak perlu dibedakan dari sikap dukungan terhadap setiap bentuk transaksi maupun penggunaan kripto. Penjelasan ini menempatkan fungsi fiskal dalam kerangka administrasi dan pengawasan, tanpa memperluasnya menjadi kesimpulan lain mengenai posisi negara.
Nasaruddin menjelaskan pajak sebagai instrumen yang memungkinkan aktivitas tersebut tercatat dan diawasi. Pencatatan dapat membantu negara memperoleh gambaran tentang kegiatan ekonomi yang berlangsung, sedangkan pengawasan memberi ruang bagi negara untuk hadir dalam menghadapi potensi risiko. Dengan demikian, pembahasan pajak tidak semata-mata berkaitan dengan penerimaan, tetapi juga dengan upaya mengelola aktivitas di ruang digital yang berkembang. Ia menekankan bahwa ruang tersebut memiliki risiko tinggi bagi masyarakat. Peran negara, sebagaimana dipaparkan, berkaitan dengan kebutuhan untuk mengetahui dan mengawasi aktivitas itu; bukan dengan pernyataan bahwa semua kegiatan terkait kripto memperoleh persetujuan atau dukungan.
Pernyataan tersebut disampaikan Nasaruddin dalam seminar internasional bertajuk “Taxes, Digital Economy, Cryptoassets – Perspective of Sharia” pada Kamis, 15 Oktober 2026. Dalam konteks seminar yang membahas pajak, ekonomi digital, aset kripto, dan perspektif syariah, ia membedakan pemajakan sebagai instrumen tata kelola dan dukungan negara terhadap aktivitas tertentu. Pembedaan ini penting agar kebijakan pemungutan pajak tidak ditafsirkan melampaui maksud yang disampaikan. Keterangan Nasaruddin menjelaskan fungsi pencatatan dan pengawasan serta alasan negara perlu hadir di tengah risiko bagi masyarakat. Keterangan itu tidak dengan sendirinya menyatakan bahwa negara mendukung seluruh aktivitas kripto ataupun membuat klaim lain mengenai legalitasnya.
Penegasan Nasaruddin menempatkan penentuan halal atau haram suatu aktivitas pada ranah kewenangan keagamaan, bukan pada fungsi fiskal atau pengawasan pasar pemerintah. Dalam konteks kripto, penilaian syariah tersebut merupakan urusan Majelis Ulama Indonesia (MUI), yang membahas persoalan itu melalui forum ulama dan menerbitkan panduan keagamaan. Pembedaan ini penting karena keputusan fatwa menjawab pertanyaan mengenai kesesuaian dengan prinsip Islam, sedangkan kebijakan negara mengatur aspek hukum, penerimaan pajak, perlindungan konsumen, dan tata kelola perdagangan. Kedua ranah dapat bersinggungan, tetapi tidak identik: adanya aturan transaksi tidak dengan sendirinya menjadi pengesahan agama, sebagaimana fatwa tidak otomatis menggantikan peraturan negara.
Pada 2021, MUI mengeluarkan keputusan Ijtima Ulama Komisi Fatwa yang memuat penilaian terhadap penggunaan aset kripto. Menurut keputusan tersebut, penggunaan kripto sebagai mata uang dinyatakan haram. Pertimbangannya mencakup gharar, yaitu ketidakjelasan atau unsur spekulatif yang dinilai berlebihan, serta dharar, yakni bahaya atau dampak merugikan. Istilah-istilah itu merupakan dasar pertimbangan keagamaan dalam keputusan MUI, bukan kategori pajak atau ukuran teknis pengawasan bursa. Karena itu, ketika mengutip keputusan tersebut, penting untuk menyebut ruang lingkupnya secara tepat: yang dinyatakan haram adalah penggunaan kripto sebagai mata uang, berdasarkan pertimbangan yang disampaikan dalam forum fatwa. Penjelasan ini menghindari penyederhanaan seolah-olah setiap tindakan pemerintah terkait aset kripto merupakan putusan mengenai status halal dan haram.
Di sisi lain, lembaga negara menjalankan tugas yang berbeda, termasuk menetapkan kewajiban pajak serta mengawasi kegiatan perdagangan sesuai kerangka hukum yang berlaku. Pajak berkaitan dengan perlakuan atas transaksi dan penerimaan negara; pengawasan pasar bertujuan menata pelaku, mekanisme perdagangan, serta risiko bagi masyarakat. Langkah-langkah tersebut tidak membatalkan ataupun menggantikan penilaian MUI. Sebaliknya, fatwa MUI tidak dengan sendirinya menentukan tarif pajak, memberi izin usaha, atau menetapkan standar pengawasan. Memisahkan kewenangan ini membantu publik memahami bahwa kepatuhan pada aturan perdagangan dan pajak merupakan satu persoalan, sedangkan pertimbangan halal atau haram merupakan persoalan lain. Nasaruddin, dengan demikian, menekankan batas peran: negara mengatur dan mengawasi pasar, sementara penilaian keagamaan berada pada MUI.
Dalam keputusan yang dikeluarkan pada 2021, Majelis Ulama Indonesia (MUI) turut mendasarkan penilaian mengenai penggunaan kripto sebagai mata uang pada aturan hukum yang berlaku di Indonesia. Keputusan tersebut menyebut bahwa kripto tidak dapat dipakai sebagai alat pembayaran yang sah. Salah satu rujukannya ialah Undang-Undang Nomor 7 Tahun 2011 tentang Mata Uang, yang menetapkan rupiah sebagai alat pembayaran yang sah di wilayah Negara Kesatuan Republik Indonesia. Dengan kerangka itu, penggunaan aset kripto untuk membayar barang atau jasa dipandang tidak sejalan dengan ketentuan mengenai mata uang nasional.
Rujukan lainnya adalah Peraturan Bank Indonesia Nomor 17 Tahun 2015 tentang kewajiban penggunaan rupiah di wilayah Negara Kesatuan Republik Indonesia. Ketentuan tersebut mewajibkan penggunaan rupiah untuk transaksi pembayaran di dalam negeri, dengan pengecualian sebagaimana diatur dalam peraturan. Karena itu, penilaian MUI mengenai kripto sebagai mata uang tidak hanya berkaitan dengan pertimbangan syariah, tetapi juga dengan status rupiah dan aturan pembayaran nasional. Hal ini perlu dibedakan dari pembahasan kripto sebagai aset atau komoditas: keputusan MUI membahas kategori dan syarat yang berbeda, sehingga larangan penggunaan sebagai mata uang tidak dengan sendirinya menjelaskan seluruh status perdagangan aset kripto.
Pemisahan ranah membantu membaca hubungan kebijakan publik dan panduan keagamaan secara proporsional.