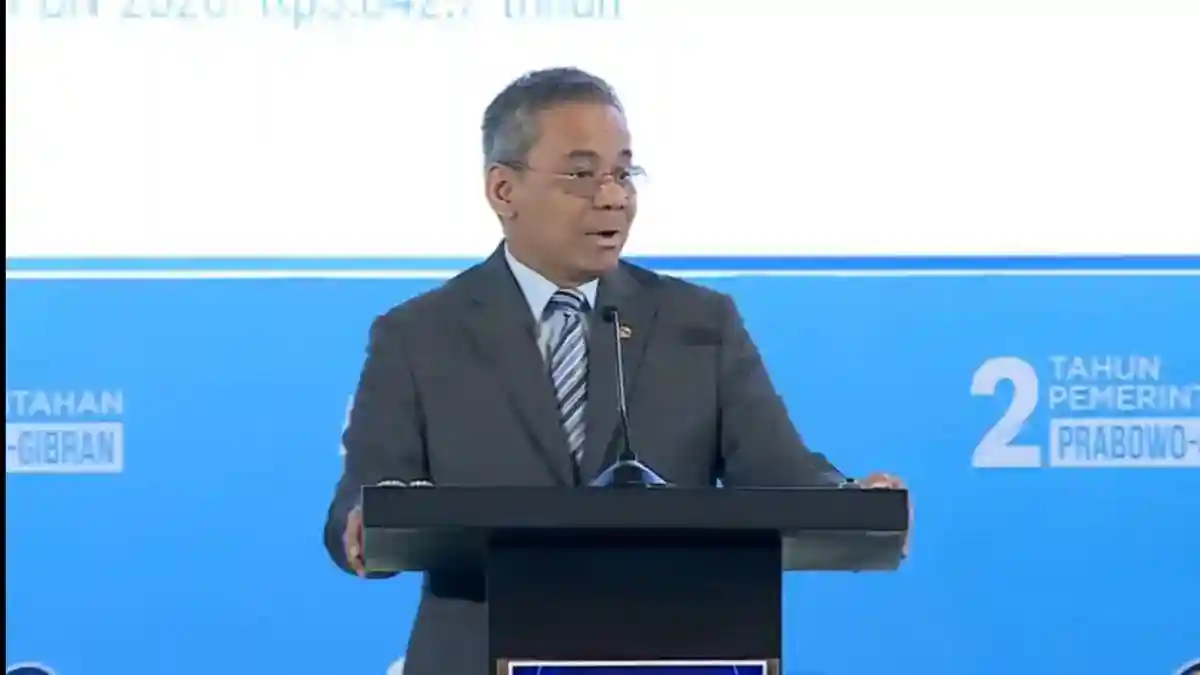
Jakarta | Menteri Keuangan Suahasil Nazara menyampaikan bahwa pemerintah menyiapkan fasilitas insentif perpajakan sekitar Rp632 triliun untuk tahun 2027. Informasi tersebut disampaikan dalam Rapimnas Kadin 2026 yang berlangsung di Hotel Borobudur, Jakarta, pada Jumat, 30 Oktober 2026. Rencana ini menunjukkan besarnya dukungan fiskal yang dipersiapkan pemerintah melalui berbagai fasilitas perpajakan. Nilai yang disebutkan merupakan perkiraan untuk tahun anggaran mendatang, bukan angka realisasi penerimaan ataupun belanja yang telah terlaksana. Karena itu, besaran tersebut perlu dipahami sebagai proyeksi fasilitas yang disiapkan pemerintah dalam rancangan kebijakan perpajakan 2027.
Sebagai pembanding, total fasilitas perpajakan pada 2026, termasuk pembebasan pajak, tercatat sebesar Rp576 triliun. Dengan demikian, angka yang direncanakan untuk 2027 lebih tinggi dibandingkan nilai fasilitas pada tahun sebelumnya. Perbandingan tersebut menggambarkan perubahan skala dukungan perpajakan yang menjadi perhatian dalam penyusunan kebijakan fiskal. Namun, informasi yang disampaikan tidak merinci seluruh komponen pembentuk angka Rp632 triliun maupun pembagian nilainya menurut jenis fasilitas. Angka itu juga tidak disertai keterangan mengenai persentase kenaikannya. Oleh sebab itu, perbandingan yang dapat disampaikan berdasarkan informasi tersebut adalah selisih nilai nominal proyeksi 2027 dan total fasilitas 2026.
Penyampaian rencana di hadapan peserta Rapimnas Kadin memberi konteks bahwa kebijakan tersebut dibicarakan dalam forum yang melibatkan dunia usaha. Fasilitas perpajakan dapat mencakup sejumlah bentuk dukungan, termasuk pembebasan pajak, meskipun rincian khusus untuk paket 2027 belum dijelaskan dalam keterangan ini. Besaran proyeksi tersebut menjadi salah satu gambaran mengenai ruang kebijakan yang disiapkan pemerintah untuk mendukung kegiatan ekonomi. Untuk memahami dampaknya secara lebih lengkap, masyarakat dan pelaku usaha masih perlu menunggu uraian resmi mengenai cakupan, sasaran penerima, ketentuan, serta mekanisme pelaksanaan setiap fasilitas. Sampai rincian itu tersedia, angka Rp632 triliun terutama menunjukkan total perkiraan fasilitas perpajakan yang direncanakan bagi 2027, dengan nilai lebih besar daripada total tahun 2026.
Suahasil menyebut sektor manufaktur sebagai salah satu bidang usaha yang menerima insentif pajak dalam jumlah terbesar. Keterangan tersebut menempatkan manufaktur sebagai sektor yang menonjol dalam pembahasan belanja perpajakan, yakni nilai fasilitas perpajakan yang diberikan pemerintah. Dalam paparan mengenai insentif, ia menyebut beberapa jenis fasilitas, yaitu tax holiday, tax allowance, dan pengurangan pajak. Ketiganya disebut sebagai bentuk fasilitas yang berkaitan dengan dukungan perpajakan bagi bidang usaha, tanpa merinci penerima tertentu untuk masing-masing fasilitas. Karena itu, gambaran yang disampaikan berfokus pada posisi sektor dan jenis insentif yang tersedia.
Data belanja perpajakan 2026 menunjukkan manufaktur berada di urutan teratas, dengan nilai Rp137,2 triliun. Setelah manufaktur, sektor pertanian tercatat sebesar Rp60,5 triliun. Perdagangan menyusul dengan Rp55,3 triliun, sedangkan jasa lainnya mencapai Rp53,5 triliun. Adapun jasa keuangan dan asuransi memperoleh belanja perpajakan sekitar Rp52,1 triliun. Urutan ini memperlihatkan jarak nilai yang cukup lebar manufaktur dan sektor-sektor lain dalam daftar tersebut. Angka untuk jasa keuangan dan asuransi disampaikan sebagai perkiraan, sementara nilai sektor lain disebut dalam nominal sebagaimana tercantum pada data.
Rincian tersebut memberikan konteks kuantitatif terhadap pernyataan Suahasil mengenai besarnya insentif yang diterima sektor manufaktur. Nilai manufaktur lebih dari dua kali angka pertanian, yang menempati posisi berikutnya dalam daftar. Perdagangan, jasa lainnya, serta jasa keuangan dan asuransi berada pada kisaran nilai yang berdekatan, meskipun masing-masing tetap memiliki nominal berbeda. Data itu menggambarkan komposisi belanja perpajakan berdasarkan bidang usaha pada 2026, bukan rincian penerima individual ataupun pembagian setiap jenis fasilitas untuk setiap sektor. Dengan demikian, informasi yang tersedia menyoroti manufaktur sebagai penerima terbesar di bidang usaha yang disebut, sekaligus mencatat tax holiday, tax allowance, dan pengurangan pajak sebagai fasilitas yang disampaikan dalam paparan tersebut. Angka-angka ini menjadi dasar perbandingan sektoral dalam pembahasan belanja perpajakan.
Dalam menjelaskan arah kebijakan insentif perpajakan, Suahasil menekankan bahwa pajak tidak semata-mata berperan sebagai instrumen untuk menghimpun penerimaan negara. Perpajakan juga dapat digunakan untuk memberikan insentif bagi perekonomian. Dengan sudut pandang tersebut, fasilitas pajak ditempatkan sebagai bagian dari kebijakan yang mendampingi kegiatan ekonomi, bukan hanya sebagai pengaturan mengenai kewajiban pembayaran. Penerimaan tetap menjadi salah satu fungsi pajak, sementara pemberian fasilitas mencerminkan fungsi lain yang diarahkan untuk mendukung aktivitas perekonomian.
Fasilitas perpajakan itu diarahkan untuk mendukung dunia usaha dan rumah tangga. Kedua kelompok tersebut menjadi sasaran dukungan dalam kebijakan yang disampaikan Suahasil. Penjelasan ini menunjukkan bahwa insentif tidak hanya ditujukan kepada pelaku usaha, tetapi juga mencakup rumah tangga. Bentuk dan cakupan fasilitas dapat dibaca dalam konteks upaya pemerintah memberikan ruang dukungan kepada berbagai pihak yang terlibat dalam kegiatan ekonomi. Namun, penjelasan mengenai sasaran tersebut tidak dengan sendirinya menyatakan hasil tertentu yang akan dicapai oleh setiap penerima fasilitas.
Menurut Suahasil, dukungan melalui kebijakan perpajakan juga berkaitan dengan upaya membantu pergerakan ekonomi nasional. Artinya, pajak dipandang memiliki peran yang lebih luas daripada menghimpun uang, karena kebijakan fasilitas dapat diarahkan untuk menunjang berlangsungnya aktivitas ekonomi. Arah tersebut menjadi landasan bagi pemberian insentif kepada dunia usaha dan rumah tangga. Dalam kerangka itu, insentif pajak diposisikan sebagai bentuk dukungan kebijakan, sedangkan rincian dampaknya tidak dapat disimpulkan hanya dari pernyataan mengenai tujuan. Fokus yang disampaikan adalah fungsi pajak untuk mendukung perekonomian dan membantu pergerakan ekonomi nasional.
Dalam penjelasan sebelumnya, Wakil Menteri Keuangan Suahasil Nazara menggambarkan adanya selisih potensi penerimaan pajak dan jumlah yang benar-benar dipungut pemerintah. Ia menyebut potensi penerimaan pajak Indonesia diperkirakan sekitar 12% dari produk domestik bruto (PDB) setiap tahun, sedangkan penerimaan yang dihimpun berada di kisaran 10% dari PDB. Perbedaan tersebut, menurutnya, tidak seluruhnya menunjukkan kekurangan dalam pemungutan. Sebagian potensi memang dilepaskan melalui kebijakan insentif perpajakan, sehingga beban pajak berkurang dan dana dapat tetap beredar di masyarakat maupun dunia usaha.
Suahasil juga pernah menyampaikan bahwa sekitar 2,2% dari PDB merupakan pajak yang tidak dikumpulkan setiap tahun. Angka ini perlu ditempatkan sebagai keterangan tersendiri, bukan disamakan secara persis dengan perkiraan selisih sekitar 2% potensi penerimaan dan penerimaan yang dipungut. Keduanya memberikan gambaran mengenai skala ruang fiskal yang berkaitan dengan insentif, tetapi berasal dari penyebutan angka yang berbeda. Karena itu, angka-angka tersebut membantu menjelaskan besarnya dukungan perpajakan, tanpa berarti setiap komponen atau metode penghitungannya identik.
Pernyataan itu disampaikan di Hotel Raffles, Jakarta, pada Kamis, 8 Oktober 2026, dalam konteks pembahasan mengenai kebijakan penerimaan dan insentif. Suahasil mengakui bahwa pemerintah tetap perlu mengoptimalkan penerimaan negara untuk membiayai kebutuhan publik dan menjaga kapasitas fiskal. Namun, ia juga menilai insentif perpajakan diperlukan agar kegiatan ekonomi tetap berjalan, termasuk dengan mempertahankan daya beli, mendukung usaha, dan mendorong investasi. Dengan demikian, kebijakan tersebut mencerminkan upaya menyeimbangkan penghimpunan pendapatan negara dengan dukungan terhadap aktivitas ekonomi. Besarnya insentif perlu dipahami sebagai pilihan kebijakan yang memiliki tujuan tertentu, sekaligus perlu dievaluasi agar manfaatnya sejalan dengan sasaran dan kemampuan anggaran negara.
Baca juga: Mekanisme dan Kriteria Penerima Bantuan Sosial KAJ di Jakarta | Skandal Korupsi Besar: Kerugian Negara Hingga Rp 10 Triliun Sedang Diproses Hukum | Kerugian Negara Mencapai Rp 10 Triliun dalam Kasus Korupsi Program Makan Bergizi Gratis