Jakarta | Lembaga Penjamin Simpanan (LPS) mencatat sebanyak 14 bank perekonomian rakyat (BPR) dan bank perekonomian rakyat syariah (BPRS) dilikuidasi sepanjang Januari hingga Oktober 2026. Data tersebut menggambarkan jumlah bank yang masuk proses likuidasi dalam rentang sepuluh bulan pertama tahun itu. Penyampaian angka ini menjadi bagian dari pemaparan kondisi sektor keuangan, sekaligus memberi gambaran mengenai perkembangan penanganan bank yang tidak dapat melanjutkan kegiatan usahanya. Angka yang disampaikan LPS perlu dibaca sesuai cakupannya: jumlah itu secara khusus merujuk pada BPR dan BPRS, bukan keseluruhan lembaga perbankan di Indonesia.
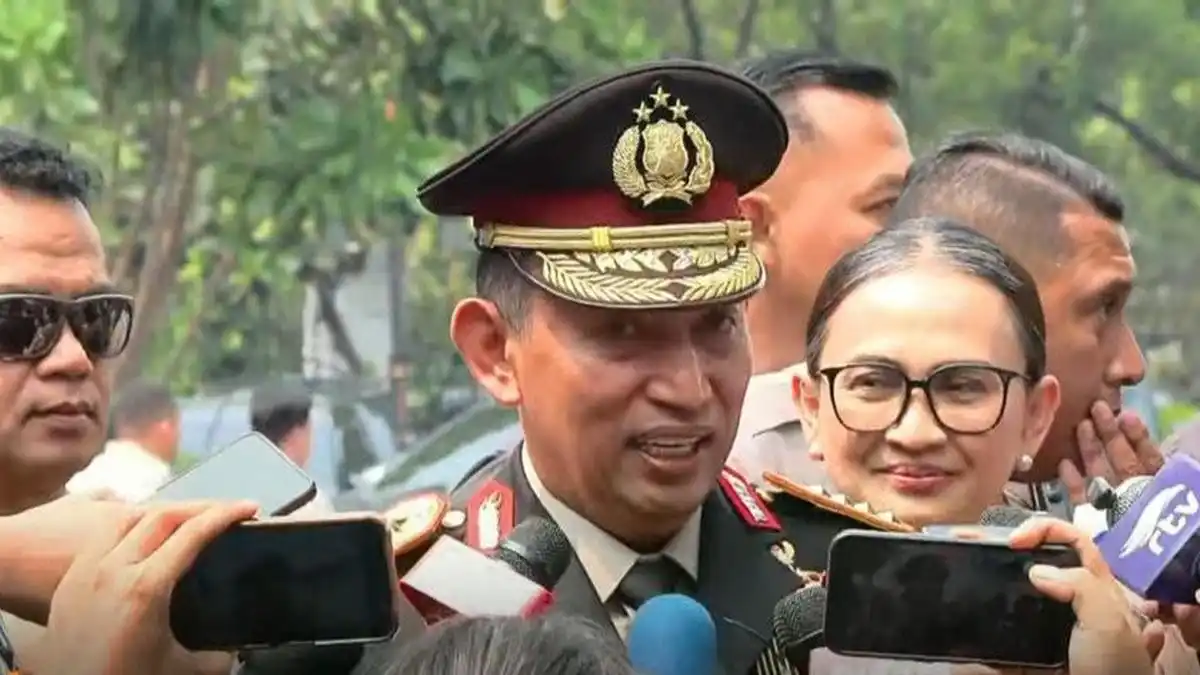
Keterangan mengenai jumlah likuidasi tersebut disampaikan Ketua Dewan Komisioner LPS, Anggito Abimanyu, dalam konferensi pers Komite Stabilitas Sistem Keuangan (KSSK) di Jakarta pada Selasa, 3 November 2026. Dalam forum itu, LPS menyampaikan perkembangan penanganan bank yang dilikuidasi selama periode Januari–Oktober. Konferensi pers KSSK menjadi kesempatan bagi para anggota komite untuk menjelaskan perkembangan stabilitas sistem keuangan dan isu-isu terkait. Namun, dalam membaca angka 14 tersebut, penting untuk mempertahankan konteks yang disebutkan LPS, yakni jenis bank dan periode pencatatannya, agar angka itu tidak ditafsirkan sebagai jumlah seluruh bank yang dilikuidasi.
BPR dan BPRS merupakan kelompok bank yang melayani kebutuhan keuangan masyarakat, termasuk melalui kegiatan penghimpunan simpanan dan penyaluran pembiayaan atau kredit sesuai ketentuan yang berlaku. BPRS menjalankan kegiatan berdasarkan prinsip syariah, sedangkan BPR beroperasi dengan prinsip konvensional. Karena itu, penyebutan kedua jenis lembaga secara terpisah sekaligus dalam satu angka membantu memperjelas cakupan data LPS. Informasi mengenai 14 likuidasi tersebut juga tidak dengan sendirinya menjelaskan penyebab setiap kasus atau kondisi semua bank di Indonesia. Untuk memahami perkembangan lebih luas, angka itu perlu dibedakan dari data mengenai bank umum maupun indikator kesehatan industri secara keseluruhan. LPS menyatakan jumlah itu untuk BPR dan BPRS selama Januari hingga Oktober 2026.
Anggito menjelaskan bahwa lemahnya tata kelola menjadi faktor utama yang dipantau Lembaga Penjamin Simpanan (LPS) dalam menangani bank-bank yang kemudian masuk proses resolusi dan penutupan. Pernyataan tersebut memberi konteks mengenai perhatian LPS terhadap kondisi pengelolaan bank, di tengah kabar likuidasi 14 BPR dan BPRS. Tata kelola, dalam penjelasan ini, ditempatkan sebagai aspek penting yang berkaitan dengan keputusan penyelesaian terhadap bank yang tidak dapat dipertahankan. Namun, informasi yang disampaikan tidak merinci indikator khusus yang digunakan untuk menilai kelemahan tata kelola, maupun menjabarkan temuan pada tiap bank yang dilikuidasi.
Penekanan Anggito perlu dibaca sesuai batas keterangan yang tersedia: LPS memantau tata kelola sebagai faktor utama, tetapi tidak menyebutkan bentuk persoalan yang ditemukan pada masing-masing BPR atau BPRS. Karena itu, pernyataan tersebut tidak dapat dijadikan dasar untuk menyimpulkan adanya pelanggaran tertentu, pihak yang bertanggung jawab, atau pola masalah yang sama di seluruh bank. Setiap bank memiliki keadaan dan proses penanganan yang dapat berbeda, sedangkan keterangan yang dikutip belum memberikan rincian untuk membandingkan kondisi mereka. Menjaga pembedaan ini penting agar pembahasan mengenai likuidasi tetap berlandaskan informasi yang benar-benar disampaikan.
Anggito juga menyebut adanya faktor lain yang turut diperhatikan, tetapi sumber keterangan tidak menguraikan faktor-faktor tersebut. Dengan demikian, belum tersedia dasar untuk menambahkan penjelasan tentang penyebab lain, bobotnya, atau hubungannya dengan tata kelola. Informasi yang dapat ditegaskan terbatas pada dua hal: lemahnya tata kelola menjadi faktor utama dalam pemantauan LPS, dan terdapat faktor lain yang tidak dirinci. Penjelasan itu membantu menerangkan sudut pandang lembaga penjamin simpanan dalam proses resolusi, tetapi belum menggambarkan keseluruhan alasan di balik setiap keputusan likuidasi. Rincian lebih lanjut diperlukan sebelum kesimpulan spesifik mengenai kondisi masing-masing bank dapat dibuat.
Dalam proses penanganan bank yang dicabut izin usahanya, jumlah rekening yang dinyatakan layak dibayar menjadi salah satu indikator penting untuk memahami skala perlindungan bagi nasabah. Dari bank-bank yang dilikuidasi, Lembaga Penjamin Simpanan (LPS) menyatakan sebanyak 62.971 rekening memenuhi syarat untuk memperoleh pembayaran klaim. Nilai keseluruhan klaim yang layak dibayar tersebut mencapai Rp1,9 triliun. Angka ini menggambarkan total hak nasabah yang telah melalui proses verifikasi, bukan jumlah dana yang sudah seluruhnya disalurkan.
Hingga data yang disampaikan, LPS telah membayarkan klaim sebesar Rp643,94 miliar. Anggito menyebut sekitar 60% dari jumlah tersebut telah dibayarkan dalam lima hari kerja pertama. Kecepatan pembayaran pada tahap awal itu menunjukkan upaya lembaga untuk menyediakan akses dana bagi nasabah sesegera mungkin, terutama setelah operasional bank dihentikan. Namun, persentase tersebut merujuk pada nilai pembayaran yang telah dilakukan, sehingga tidak dapat ditafsirkan sebagai 60% dari seluruh kewajiban klaim senilai Rp1,9 triliun.
Perbedaan klaim yang telah dibayar dan total klaim layak bayar perlu diperhatikan agar perkembangan penanganan dipahami secara tepat. Nilai Rp643,94 miliar adalah dana yang sudah dibayarkan, sedangkan Rp1,9 triliun merupakan nilai klaim dari seluruh rekening yang dinyatakan memenuhi ketentuan. Pembayaran dapat berlangsung bertahap karena setiap rekening dan dokumen nasabah perlu dipastikan sesuai persyaratan penjaminan. Karena itu, jumlah yang belum dibayar tidak serta-merta berarti klaim ditolak; nasabah perlu mengikuti informasi resmi mengenai jadwal dan proses pencairan.
LPS menyatakan berkomitmen mempercepat pembayaran bagi klaim yang memenuhi syarat, sekaligus menjaga agar verifikasi dilakukan secara cermat. Nasabah dapat memeriksa status klaim melalui kanal informasi resmi LPS dan melengkapi dokumen yang diminta apabila diperlukan. Langkah ini membantu mengurangi kendala administrasi serta memastikan pembayaran diterima oleh pihak yang berhak. Dengan menyampaikan angka pembayaran dan total klaim secara terpisah, perkembangan penanganan dapat dinilai lebih transparan, tanpa mencampuradukkan dana yang telah disalurkan dengan keseluruhan kewajiban kepada para nasabah.
Lembaga Penjamin Simpanan (LPS) mendukung program Otoritas Jasa Keuangan (OJK) untuk mengonsolidasikan Bank Perekonomian Rakyat (BPR) dan Bank Perekonomian Rakyat Syariah (BPRS). Langkah ini dipandang sebagai bagian dari upaya memperkuat fondasi industri, bukan sekadar mengurangi jumlah lembaga. Konsolidasi dapat membantu BPR dan BPRS membangun skala usaha yang lebih memadai serta menata sumber daya agar operasionalnya lebih berkelanjutan. Dukungan tersebut menjadi relevan di tengah perhatian terhadap tata kelola, kesehatan lembaga, dan perlindungan nasabah. Dengan koordinasi otoritas dan lembaga terkait, proses konsolidasi diharapkan berlangsung terarah, memperhatikan kondisi masing-masing bank, serta tetap menjaga layanan kepada masyarakat.
OJK menyampaikan bahwa konsolidasi diarahkan untuk memperkuat permodalan, meningkatkan efisiensi, dan mengoptimalkan kapasitas usaha BPR maupun BPRS. Modal yang lebih kuat diharapkan memberi ruang bagi bank untuk menyerap risiko dan mendukung kegiatan usaha secara lebih stabil. Efisiensi, sementara itu, dapat membantu lembaga menggunakan sumber daya secara lebih baik, termasuk dalam pengembangan proses dan layanan. Penggabungan atau penataan kapasitas usaha juga berpotensi memungkinkan bank memperluas kemampuan operasionalnya. Tujuan penting lainnya adalah memperkuat tata kelola dan manajemen risiko. Pengawasan internal yang memadai, pembagian tanggung jawab yang jelas, serta pengelolaan risiko yang disiplin diperlukan agar keputusan bisnis tetap sejalan dengan prinsip kehati-hatian.
Harapannya, konsolidasi akan meningkatkan kapasitas dan daya saing BPR serta BPRS, sekaligus mendorong kualitas layanan yang lebih baik. Lembaga dengan fondasi yang kuat diharapkan mampu menjangkau lebih banyak pelaku usaha mikro, kecil, dan menengah (UMKM), serta menyediakan pembiayaan bagi sektor produktif di daerah.
Baca juga: Pelajaran Tata Kelola dari Polemik Pemakzulan Bupati Gowa | Batik Indonesia dalam Sorotan Peringatan Nasional di Kota Solo | Karaeng Wawang Beri Penjelasan soal Sorotan Pesta Ulang Tahun di Makassar
28 kunjungan