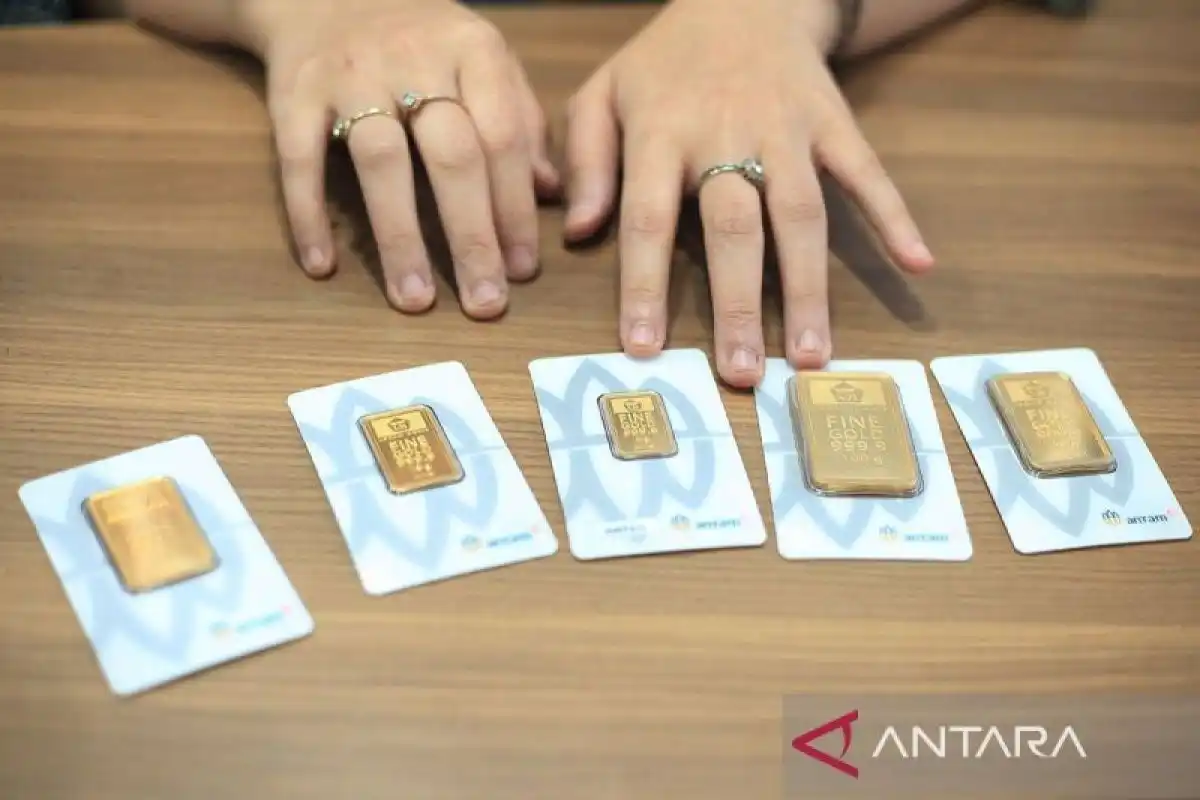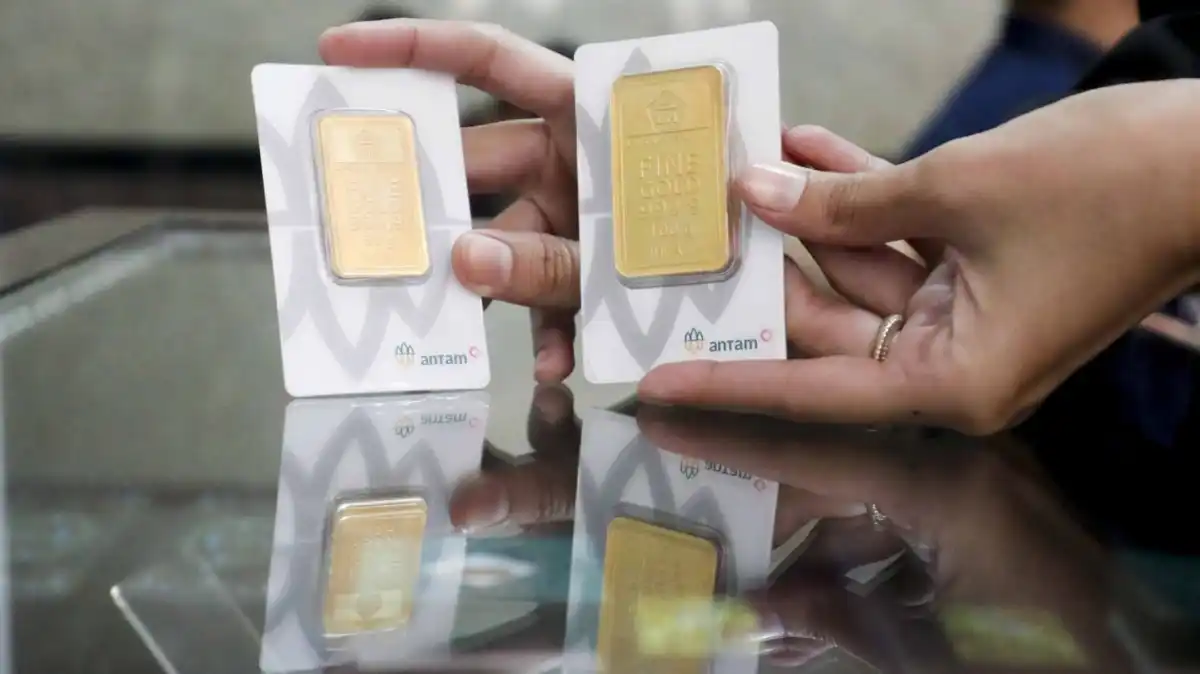

Jakarta | PT Bank Muamalat Indonesia Tbk mencatat outstanding pembiayaan Solusi Emas Hijrah sebesar Rp1,9 triliun hingga Agustus 2026. Nilai tersebut tumbuh lebih dari lima kali lipat secara tahunan, menunjukkan peningkatan yang signifikan dibandingkan periode yang sama tahun sebelumnya. Direktur Bank Muamalat Ricky Rikardo Mulyad menyampaikan capaian tersebut di Jakarta pada Jumat. Angka outstanding menggambarkan nilai pembiayaan yang masih tercatat pada periode pelaporan, sehingga dapat menjadi salah satu indikator perkembangan penyaluran produk tersebut.
Pertumbuhan lebih dari lima kali lipat menjadi sorotan karena menunjukkan perubahan skala pembiayaan dalam rentang satu tahun. Namun, keterangan yang tersedia tidak menyebutkan nilai outstanding pada Agustus tahun sebelumnya, jumlah nasabah, ataupun rincian penyaluran selama periode tersebut. Karena itu, capaian Rp1,9 triliun dapat dibaca sebagai gambaran posisi pembiayaan hingga Agustus 2026, sementara faktor yang mendorong pertumbuhan dan komposisi portofolionya memerlukan informasi tambahan dari perseroan.
Solusi Emas Hijrah merupakan produk pembiayaan yang menjadi bagian dari layanan Bank Muamalat. Besarnya outstanding pada Agustus 2026 menempatkan perkembangan produk ini dalam perhatian, terutama bagi pengamat yang mengikuti pertumbuhan pembiayaan perbankan syariah. Meski demikian, satu angka pada satu periode belum menjelaskan keseluruhan kinerja produk. Pembacaan yang lebih lengkap biasanya mempertimbangkan perkembangan dari waktu ke waktu serta keterangan resmi mengenai penyaluran dan kualitas pembiayaan. Dengan informasi yang disampaikan, capaian utamanya adalah nilai outstanding Rp1,9 triliun dengan pertumbuhan tahunan lebih dari lima kali lipat.
Pertumbuhan Solusi Emas Hijrah hingga Agustus 2026 terlihat bukan hanya dari nilai pembiayaan yang meningkat lima kali lipat, tetapi juga dari bertambahnya jumlah rekening nasabah. Rekening yang tercatat naik lebih dari tiga kali lipat dibandingkan periode yang sama tahun sebelumnya. Perkembangan pada kedua indikator ini menunjukkan bahwa kenaikan pembiayaan berjalan seiring dengan meluasnya partisipasi nasabah dalam layanan tersebut. Dengan demikian, capaian produk tidak semata-mata mencerminkan peningkatan nilai transaksi, melainkan juga semakin banyaknya rekening yang menggunakan fasilitas pembiayaan berbasis emas dari Bank Muamalat.
Menurut Ricky, tren tersebut turut menempatkan Solusi Emas Hijrah sebagai salah satu pendorong utama pertumbuhan bisnis consumer Bank Muamalat. Kontribusinya terlihat melalui peningkatan aktivitas pembiayaan sekaligus pertumbuhan jumlah rekening, dua ukuran yang memberi gambaran berbeda tentang perkembangan bisnis. Nilai pembiayaan mencerminkan besarnya dana yang disalurkan, sedangkan kenaikan rekening menunjukkan bertambahnya basis nasabah yang mengakses produk. Keduanya menjadi bagian penting dalam membaca kinerja layanan, meskipun angka pertumbuhan ini tidak dengan sendirinya menjelaskan profil setiap nasabah atau alasan mereka memilih produk tersebut.
Pertumbuhan rekening yang melampaui tiga kali lipat juga memperlihatkan bahwa jangkauan Solusi Emas Hijrah berkembang dibandingkan setahun sebelumnya. Bagi bisnis consumer, penambahan rekening dapat memperluas hubungan bank dengan nasabah dan membuka ruang bagi pemanfaatan layanan secara lebih luas. Namun, keberlanjutan pertumbuhan tetap bergantung pada kebutuhan nasabah, kualitas layanan, serta kemampuan bank menjaga proses pembiayaan agar sesuai dengan prinsip dan ketentuan yang berlaku. Capaian hingga Agustus 2026 ini menjadi indikator penting bagi posisi Solusi Emas Hijrah dalam kinerja consumer Bank Muamalat, dengan pertumbuhan rekening sebagai pelengkap kenaikan nilai pembiayaan yang telah dilaporkan.
Ricky memandang Solusi Emas Hijrah bukan semata-mata sebagai fasilitas untuk memperoleh pembiayaan emas. Produk ini juga diarahkan untuk membantu masyarakat mengubah sebagian pendapatan menjadi kepemilikan aset yang dapat disiapkan bagi kebutuhan masa depan. Dengan demikian, pembiayaan emas ditempatkan dalam konteks perencanaan keuangan yang lebih luas, bukan hanya sebagai transaksi untuk memenuhi kebutuhan saat ini. Masyarakat dapat mempertimbangkan aset sebagai bagian dari upaya membangun kesiapan finansial secara bertahap, sesuai kemampuan dan tujuan masing-masing.
Pendekatan tersebut mendorong pergeseran dari kebiasaan sekadar menyisihkan pendapatan menuju langkah yang lebih terarah dalam membangun kepemilikan aset riil. Menabung tetap dapat menjadi bagian dari pengelolaan keuangan, tetapi bagi sebagian orang, memiliki aset secara bertahap dapat menjadi cara untuk menyusun rencana jangka panjang. Melalui pembiayaan, nasabah dapat memperoleh akses untuk memiliki emas tanpa harus menunggu hingga seluruh dana terkumpul terlebih dahulu. Keputusan untuk mengambil fasilitas tetap perlu disesuaikan dengan kondisi keuangan, kewajiban, serta kemampuan memenuhi pembayaran, agar rencana kepemilikan aset berlangsung secara terukur.
Pertumbuhan pembiayaan Solusi Emas Hijrah hingga Agustus 2026 berlangsung di tengah perhatian masyarakat yang semakin besar terhadap aset yang dinilai dapat mendukung tujuan finansial mendatang. Perkembangan tersebut dapat dibaca bersama meningkatnya kesadaran untuk mempertimbangkan kepemilikan aset sebagai bagian dari perencanaan keuangan, tanpa serta-merta menyimpulkan bahwa satu faktor tertentu menjadi penyebab langsung pertumbuhan. Minat terhadap emas juga mencerminkan adanya pilihan yang dipertimbangkan masyarakat untuk mengelola sebagian pendapatan dan menyusun kepemilikan secara bertahap. Ricky menekankan bahwa orientasi produk ini mencakup upaya membantu nasabah membangun aset untuk masa depan. Pada akhirnya, pemanfaatannya tetap bergantung pada kebutuhan dan pertimbangan finansial setiap nasabah, sementara pertumbuhan pembiayaan menunjukkan perkembangan produk di tengah perhatian tersebut.
Ricky menyebut kepemilikan emas sebaiknya berangkat dari tujuan keuangan yang konkret, bukan sekadar mengikuti tren. Emas dapat disiapkan untuk membantu membiayai pendidikan anak, misalnya dengan menabung secara bertahap agar kebutuhan sekolah atau kuliah di masa mendatang memiliki sumber dana. Masyarakat juga dapat merencanakan kepemilikan emas untuk ibadah haji atau umrah, yang umumnya membutuhkan persiapan biaya dalam jangka waktu tertentu. Dengan sasaran yang jelas, pembelian maupun pembiayaan emas bisa ditempatkan sebagai bagian dari rencana keluarga, bukan keputusan spontan yang membebani keuangan.
Tujuan lainnya mencakup pembelian kendaraan dan rumah, serta beragam kebutuhan keluarga yang nilainya cukup besar. Menurut Ricky, emas merupakan aset riil yang secara historis berpotensi menjaga nilai dalam jangka panjang. Karakter tersebut membuat emas dipandang sebagai salah satu pilihan untuk menyimpan nilai, terutama ketika situasi ekonomi berubah-ubah. Minat terhadap emas juga semakin terlihat di tengah dinamika ekonomi dan geopolitik global, ketika masyarakat mencari aset yang dapat menjadi bagian dari strategi keuangan mereka. Meski demikian, nilai emas dapat mengalami perubahan dan hasilnya tidak selalu sama pada setiap periode. Karena itu, kepemilikan emas tetap perlu dipertimbangkan bersama kebutuhan, jangka waktu, dan kondisi keuangan masing-masing.
Ricky mengimbau masyarakat agar tidak membeli emas semata-mata karena harga sedang naik atau karena khawatir tertinggal momentum. Keputusan yang hanya didorong pergerakan harga berisiko mengabaikan kebutuhan utama dan kemampuan membayar. Sebelum memilih pembiayaan, calon nasabah sebaiknya menetapkan tujuan, memperkirakan kapan dana akan digunakan, serta memahami besaran angsuran dan kewajiban lain yang menyertainya. Pembiayaan perlu disesuaikan dengan pendapatan dan pengeluaran rutin, sehingga pembayaran tetap terjangkau tanpa mengganggu kebutuhan pokok maupun dana darurat. Dengan perencanaan yang realistis, emas dapat mendukung sasaran finansial keluarga secara lebih terarah, sementara keputusan pembelian tetap selaras dengan kapasitas keuangan dan prioritas masing-masing.
Baca juga: Konferensi Manajemen Nyeri Indonesia 2026: Solusi Empati untuk Masyarakat | Kesempatan Emas untuk Penyandang Tuli di MTQ Nasional 2026 | Kesempatan Emas Pekerjaan: Jakarta Pusat Job Connect 2026