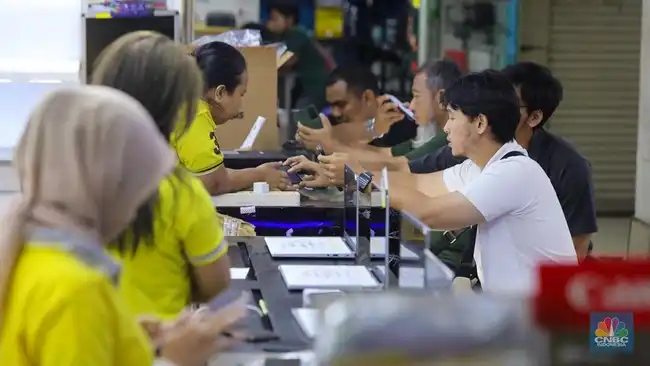
Jakarta | Pasar laptop global memasuki 2027 dengan tantangan yang berbeda dari tekanan industri pada periode sebelumnya. Risiko utama tidak lagi terutama berupa kelangkaan komponen atau gangguan terhadap ketersediaan pasokan, melainkan kenaikan harga komponen yang dapat mengubah pola permintaan. Proyeksi TrendForce menunjukkan bahwa pengiriman laptop dunia berpotensi mengalami koreksi dalam kisaran low-single-digit pada 2027. Perkiraan tersebut mencerminkan pasar yang masih berjalan, tetapi menghadapi daya beli konsumen yang semakin sensitif terhadap perubahan harga perangkat.
Kenaikan biaya produksi menjadi faktor penting dalam menentukan arah pengiriman. Apabila harga CPU dan memori DRAM terus meningkat, produsen laptop kemungkinan akan meneruskan sebagian atau seluruh beban tersebut kepada konsumen melalui kenaikan harga jual. Strategi itu dapat membantu menjaga margin, tetapi berisiko mempersempit kelompok pembeli yang mampu memperbarui perangkat. Konsumen dapat menunda pembelian, memilih model dengan spesifikasi lebih rendah, atau memperpanjang masa penggunaan laptop yang sudah dimiliki.
Dalam skenario yang lebih buruk, koreksi pengiriman tidak lagi terbatas pada kisaran low-single-digit. Jika kenaikan harga komponen berlangsung berkelanjutan dan kenaikan harga laptop menjadi sulit dihindari, penurunan pengiriman global dapat melebar ke kisaran high-single-digit, atau sekitar 7% hingga 9%. Angka tersebut menggambarkan dampak langsung dari melemahnya kemampuan pasar dalam menyerap harga yang lebih tinggi. Fokus utama riset untuk 2027 karena itu bergeser: persoalan industri bukan semata-mata apakah komponen tersedia, tetapi apakah konsumen masih sanggup membayar perangkat dengan harga yang meningkat.
Kenaikan harga laptop tidak semata-mata dipicu oleh strategi penetapan harga dari pemegang merek. Akar persoalannya terletak pada struktur biaya komponen utama yang semakin berat. Pada kuartal III-2026, gabungan biaya CPU, DRAM, dan SSD mencapai 68% dari total bill of materials (BOM) laptop mainstream dengan harga sekitar US$900 atau setara Rp16 jutaan. Porsi tersebut menunjukkan bahwa perubahan kecil pada harga prosesor, memori, atau penyimpanan dapat memberikan dampak besar terhadap biaya produksi keseluruhan.
CPU menjadi komponen penting karena menentukan kemampuan komputasi, efisiensi energi, serta fitur yang dapat ditawarkan dalam suatu perangkat. Di sisi lain, DRAM memengaruhi kelancaran menjalankan banyak aplikasi, sedangkan SSD berperan terhadap kecepatan sistem dan kapasitas penyimpanan. Ketiganya bukan komponen yang mudah dikurangi tanpa memengaruhi pengalaman penggunaan. Ketika harga pasokan meningkat, produsen menghadapi tekanan untuk menyesuaikan harga jual atau mencari penghematan pada bagian lain dari perangkat.
Pemegang merek kemudian dihadapkan pada pilihan yang sama-sama memiliki konsekuensi. Menaikkan harga eceran berisiko membuat konsumen menunda pembelian, terutama ketika anggaran rumah tangga dan perusahaan semakin selektif. Penundaan tersebut dapat menekan volume permintaan dan memperlambat pertumbuhan pasar. Sebaliknya, menyerap seluruh kenaikan biaya akan mengikis margin keuntungan kotor produsen, sehingga mengurangi ruang untuk pemasaran, riset, dan pengembangan produk baru.
Alternatif lain berupa pengurangan kapasitas RAM memang dapat membantu menekan biaya produksi, tetapi langkah ini berisiko menurunkan daya saing laptop. Perangkat dengan memori lebih kecil dapat terlihat kurang menarik dibandingkan produk pesaing, khususnya bagi pengguna yang membutuhkan multitasking. Karena itu, keputusan produsen tidak hanya berkaitan dengan harga, melainkan juga keseimbangan margin, spesifikasi, dan persepsi nilai. Setiap pilihan dapat menjaga satu aspek, tetapi sekaligus mengorbankan aspek lainnya.
Perbaikan pengiriman laptop pada 2026 belum dapat dibaca sebagai pemulihan pasar yang sepenuhnya sehat. Kenaikan tersebut lebih banyak ditopang oleh membaiknya ketersediaan CPU setelah periode pasokan yang ketat, serta aksi pembelian komponen dalam jumlah besar pada awal tahun. Langkah tersebut memungkinkan produsen memenuhi pesanan dan menjaga kelancaran perakitan dalam jangka pendek. Namun, dukungan itu tidak serta-merta menunjukkan bahwa permintaan baru telah kembali menguat secara berkelanjutan. Sebagian pengiriman mencerminkan pemenuhan kebutuhan yang sebelumnya tertunda, bukan pembentukan momentum pembelian baru.
Tekanan berikutnya berasal dari permintaan penggantian perangkat yang ditarik lebih awal. Pada paruh kedua 2026 dan periode sesudahnya, sebagian kebutuhan yang semestinya muncul kemudian telah direalisasikan lebih cepat. Pull-forward ini membuat sejumlah pembelian masa depan berpindah ke periode sebelumnya, sehingga ruang bagi transaksi berikutnya menjadi lebih terbatas. Ketika kebutuhan tersebut telah terpenuhi, momentum pembelian konsumen diperkirakan melemah. Dengan demikian, pengiriman yang sempat membaik dapat diikuti fase yang lebih tenang, terutama apabila tidak ada pemicu baru yang cukup kuat untuk mengimbangi permintaan yang sudah digunakan lebih awal.
Prospek tersebut semakin terbebani oleh perubahan struktur biaya komponen. Stok murah yang diperoleh melalui pembelian besar pada awal 2026 pada akhirnya akan berkurang atau habis. Setelah itu, produsen perlu mengandalkan pasokan baru untuk CPU, DRAM, dan SSD, yang tersedia dengan harga lebih tinggi. Kenaikan biaya ini dapat mempersempit fleksibilitas perakitan dan penetapan harga, sekaligus menambah tantangan ketika momentum permintaan sedang melemah. Oleh karena itu, kelancaran pengiriman pada 2026 sebaiknya dipandang sebagai hasil kombinasi perbaikan pasokan sementara dan penarikan permintaan ke depan, bukan sebagai bukti pemulihan pasar laptop yang kokoh.
Tekanan terhadap industri laptop pada 2027 tidak hanya berasal dari kenaikan harga komponen utama. Biaya logistik, pengadaan, tenaga kerja, dan pengelolaan rantai pasok di lokasi manufaktur baru turut meningkat. Kondisi ini membuat strategi pemindahan pabrik ke luar China perlu dievaluasi kembali. Langkah tersebut sebelumnya ditempuh untuk mengurangi risiko geopolitik, tetapi biaya operasional yang lebih tinggi dapat mengurangi manfaat diversifikasi produksi.
Sejumlah produsen mulai mempertimbangkan pengembalian sebagian kapasitas produksi ke China. Negara tersebut masih menawarkan ekosistem pemasok yang lengkap, jaringan logistik matang, serta kedekatan antarprodusen komponen dan perakit. Efisiensi biaya dan kecepatan koordinasi menjadi pertimbangan penting ketika margin industri semakin tertekan. Porsi produksi laptop global di luar China diproyeksikan turun dari sekitar 24% pada 2025 menjadi 21% pada 2026, dan berpotensi berada di bawah 20% pada 2027.
Di sisi pasokan, DRAM untuk PC diperkirakan tetap ketat dan mahal pada 2027. Kapasitas produksi dengan proses maju lebih banyak diprioritaskan untuk server kecerdasan buatan yang menawarkan permintaan dan keuntungan lebih besar. Tekanan pada NAND flash berpeluang mereda pada paruh kedua 2027 setelah kapasitas baru mulai beroperasi, meskipun pemulihan tersebut mungkin berlangsung bertahap dan bergantung pada pertumbuhan permintaan perangkat.
Komponen lain seperti PCB, MLCC, dan PMIC juga menghadapi tekanan akibat perebutan kapasitas produksi serta kenaikan harga bahan baku. Dampaknya dapat terlihat pada biaya per unit, jadwal pengiriman, dan kemampuan produsen mempertahankan spesifikasi tanpa menaikkan harga secara berlebihan. Vendor yang mampu memadukan harga kompetitif, spesifikasi sesuai kebutuhan, dan efisiensi rantai pasok akan memiliki ketahanan lebih baik dalam menghadapi perubahan pasar komputer pada 2027.
Baca juga: Kenaikan Harga Bahan Pokok di Pasar Tradisional Awal September 2026 | Kenaikan Harga Emas dan Dampaknya terhadap Pasar