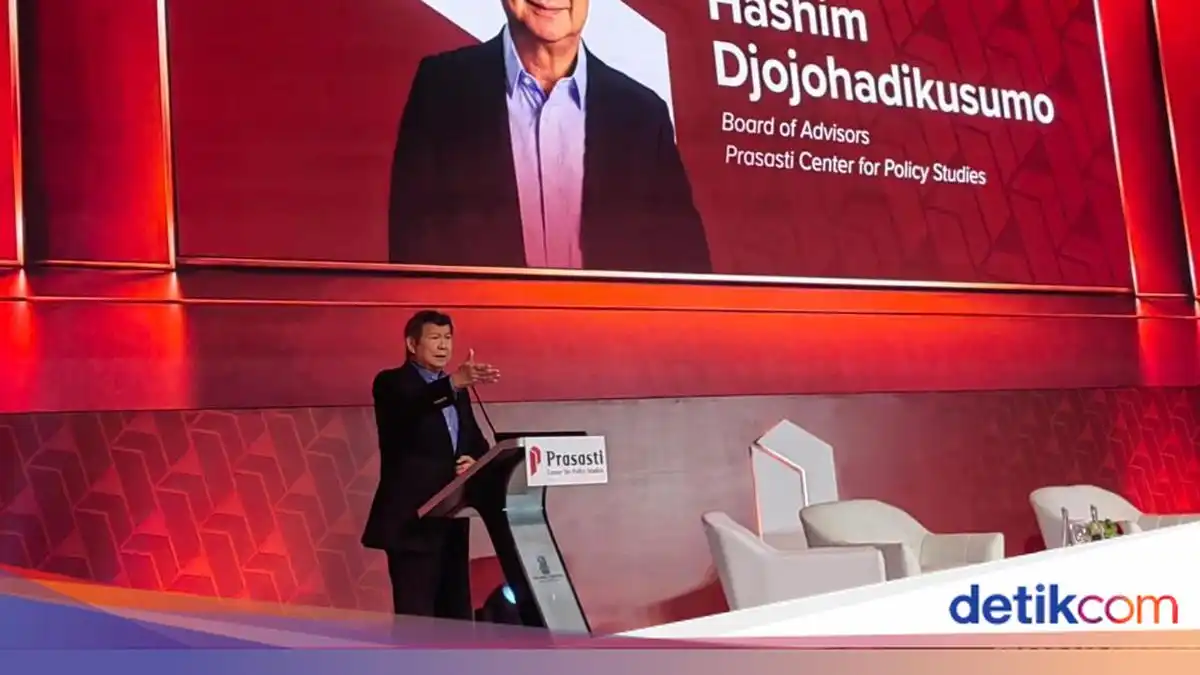
Jakarta | Board of Advisors Prasasti, Hashim Djojohadikusumo, mengungkapkan adanya rencana pemerintah untuk memberikan telepon genggam yang dilengkapi rekening digital kepada setiap warga negara Indonesia. Rencana itu disampaikan sebagai bagian dari upaya memperluas akses masyarakat terhadap layanan keuangan berbasis digital, bukan sebagai penanda bahwa program tersebut telah berjalan atau dibagikan kepada masyarakat.
Pernyataan tersebut disampaikan Hashim dalam Prasasti Indonesia Policy Forum 2026 yang berlangsung di The Ritz-Carlton, Jakarta Selatan, pada Selasa, 13 Oktober 2026. Dalam forum itu, ia menjelaskan gagasan mengenai penyediaan perangkat komunikasi sekaligus sarana rekening digital bagi warga. Informasi tersebut menempatkan rencana ini sebagai wacana kebijakan yang masih perlu diterjemahkan ke dalam tahapan, mekanisme, dan keputusan resmi pemerintah.
Apabila direalisasikan, penyediaan telepon genggam dan rekening digital tersebut diharapkan dapat membantu lebih banyak masyarakat terhubung dengan layanan keuangan formal. Akses semacam itu dapat mendukung berbagai kebutuhan, termasuk transaksi digital dan pemanfaatan layanan finansial yang sebelumnya mungkin sulit dijangkau oleh sebagian warga. Namun, belum ada keterangan dalam pernyataan tersebut mengenai waktu pelaksanaan, jumlah anggaran, spesifikasi perangkat, ataupun mekanisme distribusinya.
Rencana ini juga menunjukkan perhatian terhadap perluasan inklusi keuangan melalui pemanfaatan teknologi. Telepon genggam berfungsi sebagai sarana untuk mengakses rekening, sementara rekening digital dapat menjadi pintu masuk bagi masyarakat untuk menggunakan layanan keuangan secara lebih praktis. Meski demikian, pelaksanaan kebijakan semacam itu nantinya akan memerlukan kejelasan mengenai keamanan data, perlindungan pengguna, verifikasi identitas, jaringan internet, serta pendampingan bagi warga yang belum terbiasa menggunakan layanan digital. Untuk saat ini, informasi yang tersedia baru mencakup adanya rencana pemerintah sebagaimana disampaikan Hashim dalam forum tersebut.
Hashim menjelaskan bahwa rekening digital akan menjadi sarana untuk menyalurkan dana bantuan pemerintah secara langsung kepada setiap penerima. Melalui sistem tersebut, dana tidak lagi perlu diserahkan melalui perantara dalam bentuk uang tunai, melainkan dikirim ke rekening digital yang terhubung dengan ponsel masing-masing warga. Dengan demikian, ponsel berfungsi sebagai media untuk menerima informasi sekaligus akses terhadap rekening yang digunakan dalam penyaluran bantuan.
Menurut pernyataan Hashim, bantuan pemerintah ke depan tidak lagi berbentuk tunai. Penyalurannya akan dilakukan secara langsung kepada masyarakat melalui ponsel mereka. Pernyataan ini menempatkan rekening digital sebagai bagian penting dari mekanisme distribusi, karena dana bantuan disebut akan dikirim langsung ke rekening masing-masing penerima melalui sistem tersebut. Warga menerima bantuan melalui kanal digital yang melekat pada perangkat ponsel, tanpa mengubah pokok tujuan bantuan sebagai dukungan yang diberikan pemerintah kepada masyarakat.
Hashim juga menyebut bahwa proses penyaluran itu akan dilakukan oleh Wakil Menteri Keuangan Juda Agung dan Kementerian Keuangan secara langsung kepada masyarakat melalui ponsel mereka. Artinya, penggunaan rekening digital diarahkan untuk menghubungkan pengelolaan dana pemerintah dengan penerima bantuan dalam satu saluran digital. Dana yang dialokasikan pemerintah dapat disampaikan kepada penerima melalui rekening masing-masing, sementara ponsel menjadi sarana yang digunakan masyarakat untuk menerima penyaluran tersebut.
Mekanisme ini menegaskan perubahan bentuk distribusi bantuan dari tunai menuju penyaluran digital. Fokusnya adalah pengiriman dana langsung ke rekening penerima, dengan ponsel sebagai penghubung masyarakat dan rekening digital. Penjelasan Hashim tidak mengubah tujuan bantuan, tetapi menerangkan cara penyampaiannya: pemerintah, melalui Wakil Menteri Keuangan Juda Agung dan Kementerian Keuangan, menyalurkan dana langsung kepada masyarakat melalui perangkat ponsel yang mereka gunakan.
Rencana pembagian ponsel dan rekening digital yang dikemukakan Hashim diarahkan untuk memperluas jangkauan digitalisasi ke kelompok masyarakat yang selama ini belum sepenuhnya terhubung dengan sistem ekonomi formal. Menurut alasan yang disampaikannya, masih terdapat banyak aktivitas ekonomi informal yang berlangsung di luar pencatatan dan layanan keuangan resmi. Kegiatan tersebut tetap menjadi bagian dari kehidupan ekonomi masyarakat, tetapi belum seluruhnya tercermin dalam sistem yang terdokumentasi secara digital.
Digitalisasi dipandang sebagai sarana untuk menjangkau aktivitas tersebut secara lebih luas. Dengan ponsel dan rekening digital, masyarakat yang sebelumnya berada di luar saluran perbankan dapat memiliki akses terhadap layanan keuangan yang lebih terstruktur. Rencana ini tidak hanya berkaitan dengan penyediaan perangkat, tetapi juga dengan upaya memperluas hubungan masyarakat dengan ekosistem keuangan digital. Keterhubungan itu diharapkan dapat membantu menjangkau kelompok yang selama ini belum tercatat secara memadai.
Hashim menyebut bahwa sekitar 30 persen penduduk Indonesia belum memiliki rekening bank dan masih berada di luar sektor perbankan. Angka tersebut dikaitkan dengan data Bank Dunia. Pernyataan itu menunjukkan bahwa keterbatasan kepemilikan rekening masih menjadi salah satu persoalan dalam perluasan layanan keuangan di Indonesia. Sebagian penduduk belum memiliki akses langsung terhadap rekening, sehingga belum sepenuhnya terhubung dengan layanan yang tersedia melalui lembaga perbankan.
Dalam konteks tersebut, rencana pembagian ponsel dan rekening digital berkaitan langsung dengan upaya memperluas akses keuangan. Rekening digital dapat menjadi jalur untuk menghubungkan masyarakat yang belum memiliki rekening dengan layanan keuangan formal, sementara ponsel berperan sebagai sarana untuk mengaksesnya. Dengan menyasar warga di luar perbankan, digitalisasi diarahkan tidak hanya kepada pengguna layanan yang sudah ada, tetapi juga kepada kelompok yang belum terjangkau. Hubungan keterbatasan rekening dan rencana ini terletak pada kebutuhan untuk membuka akses yang lebih luas bagi masyarakat yang selama ini berada di luar sistem perbankan.
Dalam pembahasan yang disampaikan Hashim, rencana penyediaan rekening digital bagi masyarakat Indonesia disebut telah dibahas dalam rapat kabinet yang diikutinya. Keputusan tersebut menempatkan dua kelompok bank, yaitu bank syariah dan bank rakyat, untuk menjalankan tugas penyediaan rekening bagi sekitar 30% penduduk Indonesia yang belum memiliki rekening. Penugasan ini menjadi bagian penting dari upaya memperluas akses masyarakat terhadap layanan keuangan formal.
Sasaran kebijakan tersebut adalah warga negara Indonesia yang berusia 17 tahun ke atas, berstatus WNI, dan memiliki e-KTP. Ketentuan ini membatasi penerima sesuai dengan kriteria yang disebutkan dalam bahan pembahasan. Dengan demikian, informasi mengenai penerima tidak mencakup kelompok lain di luar persyaratan usia, kewarganegaraan, dan kepemilikan dokumen identitas elektronik tersebut.
Biaya pembukaan rekening yang disebutkan sebesar Rp50.000 akan digratiskan bagi penerima yang memenuhi ketentuan. Penghapusan biaya itu diharapkan dapat mengurangi hambatan awal bagi masyarakat yang selama ini belum mempunyai rekening. Kebijakan tersebut juga menunjukkan bahwa perluasan akses tidak hanya diarahkan pada ketersediaan layanan, tetapi turut mempertimbangkan kemampuan masyarakat untuk memulai hubungan dengan perbankan.
Informasi yang tersedia baru menjelaskan penugasan kepada bank syariah dan bank rakyat, sasaran penerima, serta pembebasan biaya pembukaan rekening. Belum terdapat keterangan mengenai nama resmi bank yang dimaksud, prosedur pendaftaran, maupun waktu pelaksanaan. Karena itu, rincian tersebut perlu menunggu penjelasan lebih lanjut. Hal serupa berlaku untuk kepastian pembagian telepon genggam, yang belum dapat dinyatakan sebagai bagian pasti dari pelaksanaan berdasarkan informasi yang tersedia.
Baca juga: Warga Depok Terima Pembagian Masker Gratis setelah Erupsi Krakatau | Pameran Energi dan Infrastruktur Digital di Jakarta: Meningkatkan Kapasitas dan Efisiensi | Transformasi Digital Perbankan di Indonesia